الرقم الذي يجب أن يقلقك
حتى منتصف 2026، تملك الشركات المدرجة في البورصات نحو 1.25 مليون بيتكوين. هذا قريب من 6% من كل ما سيوجد على الإطلاق. شركة واحدة، هي Strategy، تملك وحدها قرابة 845 ألف عملة، أي نحو 4% من إجمالي المعروض، اشترتها بما يقارب 63.7 مليار دولار.
لا شيء من هذا سيئ في ذاته. البيتكوين الموجود في ميزانية شركة يبقى بيتكوين. المشكلة ليست في الملكية، بل في طريقة تمويلها.
لم تشترِ أي من هذه الشركات تقريباً بيتكوينها من أرباح تشغيلية. اشترته من أسواق رأس المال: سندات قابلة للتحويل، وأسهم ممتازة دائمة، وبرامج إصدار أسهم مستمرة، وفي حالة المقلّدين الأصغر قروضاً مضمونة بضمانات مباشرة. البيتكوين أصل. وخلفه تقف طبقة من الالتزامات يجب خدمتها بالدولار، وفق جدول زمني، سواء تعاونت بيتكوين أم لا.
هذه هي المخاطرة. ليست أن هذه الشركات تملك بيتكوين، بل أن شريحة معتبرة من المعروض صارت تقف خلف بنية التزامات مقوّمة بالدولار لا تعرف شيئاً عن دورات الأربع سنوات.
النموذج في فقرة واحدة
نموذج سايلور أنيق، وأقولها كنقد بقدر ما هي مديح. تعلن الشركة أنها ستحتفظ بالبيتكوين كأصل خزينة أساسي. المستثمرون الراغبون في تعرّض مرفوع للبيتكوين من داخل حساب وساطة عادي يرفعون سعر السهم فوق قيمة البيتكوين الذي تملكه الشركة. هذه العلاوة هي المحرك كله. تصدر الشركة بعدها أسهماً جديدة داخل هذه العلاوة، وتشتري بها مزيداً من البيتكوين، ولأنها باعت أسهماً بأعلى من قيمة البيتكوين المقابل لها، يرتفع نصيب السهم الواحد من البيتكوين. المساهمون القدامى يُخفَّض نصيبهم من عدد الأسهم ويزداد نصيبهم من البيتكوين في الوقت نفسه. يبدو الأمر كأنه مال مجاني، وطالما بقيت العلاوة قائمة فهو كذلك عملياً.
الرقم الذي يحكم هذا كله هو mNAV، أي مضاعف صافي قيمة الأصول. فوق 1.0 يضيف إصدار الأسهم بيتكوين لكل سهم وتدور العجلة. تحت 1.0 يخصم الإصدار نفسه من نصيب السهم. العجلة هنا لا تتباطأ، بل تنعكس.
أين تقع الرافعة فعلياً
هذا هو الجزء الذي يخطئ فيه أغلب النقاش من الطرفين. المتشائمون يتخيلون نداءات هامش. المتفائلون يصرّون على أنه لا توجد مخاطر رافعة أصلاً. ولا أحد منهما دقيق.
ليست قرضاً بالهامش
ديون Strategy غير مضمونة وطويلة الأجل. البيتكوين غير مرهون كضمان. لا مقرض يحتفظ بالمفاتيح، ولا طرف مقابل يملك حقاً تعاقدياً في تسييل المحفظة إذا هبط السعر تحت عتبة معينة. كرر سايلور هذه النقطة كثيراً، وهو محق في الميكانيكا: لا يوجد سعر يبيع عنده شخص آخر بيتكوينه نيابة عنه. وحديثه عن أن مخاطر التسييل لا تظهر إلا قرب 8 آلاف دولار للعملة يبقى دفاعاً معقولاً في اتجاهه العام، فيما يخص الدين تحديداً.
لو كانت المخاطرة نداء هامش لرأيناها بالفعل. بيتكوين تتداول قرب 80 ألف دولار مقابل متوسط تكلفة للشركة حول 75 ألفاً، ولم يُصادر شيء.
لكنها التزام نقدي دائم
هنا ما حلّ محل نداء الهامش. إفصاحات Strategy نفسها تضع الفوائد السنوية مضافاً إليها أرباح الأسهم الممتازة عند نحو 1.7 مليار دولار سنوياً. السلاسل الممتازة دائمة، أي لا يوجد تاريخ استحقاق ينتهي عنده الالتزام، والسلسلة ذات العائد المتغير تدفع في نطاق 11% إلى 12%. وفي المقابل يقف نشاط برمجيات تدفقه النقدي التشغيلي هامشي أمام هذا الرقم.
السؤال إذن ليس: من يستطيع إجبارها على البيع؟ السؤال هو: من أين تأتي الدولارات؟ الإجابات ثلاث فقط: إصدار أوراق مالية جديدة، أو السحب من احتياطي نقدي جُمع أصلاً من إصدارات سابقة، أو بيع بيتكوين. والثلاثة تعتمد على بقاء أسواق رأس المال مفتوحة، وأسواق رأس المال تبقى مفتوحة بفضل العلاوة.
هذا قيد أليَن من نداء الهامش وأبطأ منه. لكنه ليس أضعف. نداء الهامش جرف. أما هذا فمدّ يرتفع ببطء.
ماذا يحدث حين تدور العجلة عكسياً
تتبّع الحلقة بالاتجاه المعاكس وستجدها ضيقة على نحو مقلق.
تهبط بيتكوين. يهبط السهم أسرع، لأن الرافعة تعمل في الاتجاهين ولأن العلاوة نفسها تتقلص. يخترق mNAV مستوى 1.0 نزولاً. إصدار الأسهم صار الآن يدمّر نصيب السهم من البيتكوين، فتتوقف الشركة عن الإصدار أو تبدأ فعلياً بإتلاف المؤشر الذي تسوّق نفسها به. فاتورة الفوائد وأرباح الأسهم الممتازة لا تتوقف. الاحتياطي النقدي ينضب. وفي النهاية يبقى مصدر واحد للدولارات: البيتكوين نفسه.
فتبيع الشركة بيتكوين في سوق هابط أصلاً، فيضغط ذلك على السعر، فيهبط السهم أكثر، فيتسع الخصم، فيصبح الإصدار أشد تدميراً. هذه هي الحلقة التي يسميها النقاد حلقة الهلاك، ورغم أن التسمية درامية، فالآلية تمويل مؤسسي حقيقي لا نظرية مؤامرة.
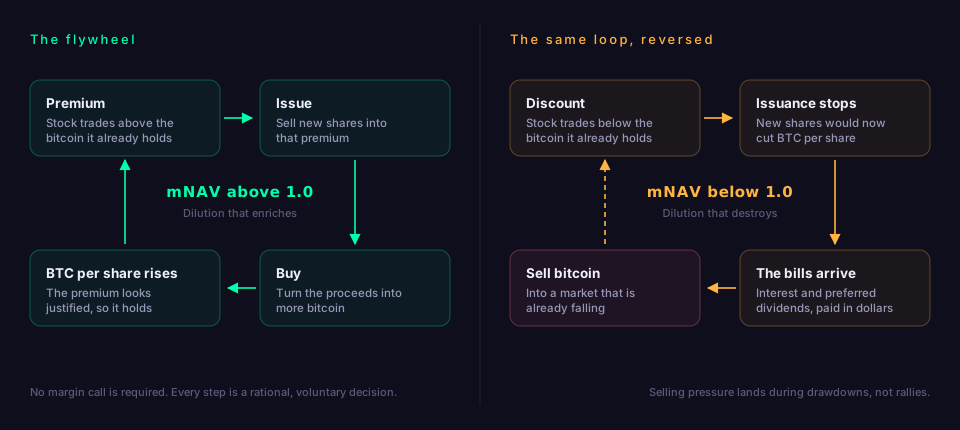
لاحظ أنه لا حاجة في أي خطوة إلى إجبار أحد. كل خطوة في هذا التسلسل قرار طوعي ورشيد من إدارة تؤدي عملها.
2026: لم تعد المسألة نظرية
كل ما سبق كان جدلاً على سبورة حتى هذا العام. لم يعد كذلك.
بيتكوين منخفضة نحو 36% عن قمة أكتوبر 2025 قرب 126 ألف دولار. هذا تراجع عادي تماماً بمقاييس بيتكوين، أخف من 2018 وأخف بكثير من 2022. لكن قطاع شركات الخزينة لم يمر به بشكل عادي.
في أواخر مايو، باعت Strategy 32 بيتكوين بنحو 2.5 مليون دولار. مبلغ تافه، وأهم صفقة في العام. كانت أول تصرف بالبيع تفصح عنه الشركة منذ 2022، والغرض المعلن من العائد كان دفع أرباح أسهمها الممتازة ذات العائد المتغير. وبين أواخر يونيو ومنتصف أغسطس ارتفعت المبيعات إلى نحو 7 آلاف بيتكوين بقرابة 430 مليون دولار. كما أقرّت الشركة إطاراً رأسمالياً جديداً يسمح صراحة ببيع بيتكوين بما يصل إلى 1.25 مليار دولار وإعادة شراء أسهم بما يصل إلى 2 مليار. وفي مكالمة نتائج الربع الأول، بعد إعلان خسارة صافية بلغت 12.5 مليار دولار، وصف سايلور بيع بعض البيتكوين لتمويل توزيعات الأرباح بأنه وسيلة لتحصين السوق.
الشركة التي صاغت شعار "لن نبيع أبداً" كتبت سياسة بيع. هذا هو النموذج وهو يحدّث نفسه علناً.
وكلما نزلت في سلم الجودة ساء المشهد. Sequans باعت 1,025 بيتكوين ثم تخلصت من نحو 80% مما تبقى لسداد دين قابل للتحويل. Nakamoto باعت 600 عملة لتسوية دين قدره 45 مليون دولار و284 أخرى لرأس المال العامل. مجلس إدارة Satsuma صوّت لإغلاق نشاط التداول وبيع المحفظة بالكامل. وأحصت VanEck ما لا يقل عن 20 شركة خزينة مدرجة صفّت حيازتها أو قلّصتها أو خفّفت بهدوء تفويض التراكم لديها.
في يوليو، تحوّل أكبر خمسين حائزاً مؤسسياً إلى بائعين صافين للبيتكوين لأول مرة. الفارق ليس كبيراً، نحو 2,500 عملة. لكن الاتجاه هنا أهم من الحجم.
الضرر في أسواق الأسهم هو الإشارة الأوضح. خسر أكبر خمسين شركة خزينة نحو 80 مليار دولار من قيمتها السوقية المجمعة خلال ثلاثة عشر شهراً، من نحو 150 ملياراً إلى 67 ملياراً. و43 من هذه الخمسين تتداول اليوم دون سعر البيتكوين يوم أعلنت أول عملية شراء لها. و35 منها فقدت أكثر من نصف قيمتها. ونحو 40% من أكبر مئة شركة تتداول دون قيمة البيتكوين الذي تحتفظ به أصلاً.
وحالة Strategy نفسها مفيدة. بيتكوينها يساوي نحو 68 مليار دولار. قيمتها السوقية نحو 55 ملياراً. على أساس عدد الأسهم الأساسي يتداول السهم عند نحو 0.81 من قيمة بيتكوينه، أي بخصم 19%. وبقياس قيمة المنشأة، الذي يعيد إضافة الدين والأسهم الممتازة، يبقى فوق 1.0 قليلاً. الرقمان صحيحان، والفجوة بينهما هي بالضبط القيمة التي يمنحها السوق اليوم للمطالبات التي تقف أمام حملة الأسهم العادية.
لماذا هذه مشكلة بيتكوين، لا مشكلة مساهمين فقط
يمكنك القول إن هذا عقاب عادل لمن اشترى سهماً مرفوعاً بدل شراء العملة. صحيح جزئياً، لكنه يغفل أربع قنوات يتسرب منها الضرر إلى بيتكوين ذاتها.
البيع مرتبط بالضعف بحكم التصميم. هذه الشركات لا تبيع في القوة. تبيع حين تختفي العلاوة وينضب الاحتياطي ويحين موعد التوزيع، أي بالضبط حين تكون بيتكوين تحت ضغط أصلاً. الحائز الذي يبيع لأسباب فردية يضيف ضجيجاً. أما بائع مدفوع ببنية مالية لا يظهر إلا في فترات التراجع فيضيف عمقاً لهذا التراجع.
التركّز صار واقعاً في بنية السوق. نحو 4% من المعروض يقف في ميزانية شركة واحدة تحمل التزاماً نقدياً سنوياً بـ 1.7 مليار دولار. وحتى لو تصرفت هذه الجهة تصرفاً مثالياً، فقراراتها صارت حدثاً في سوق البيتكوين. هذا اعتماد جديد لم يكن موجوداً في 2019.
المقلّدون هم الحلقة الهشّة. Strategy تملك ديناً غير مضمون طويل الأجل، ووصولاً عميقاً لأسواق رأس المال، ومؤسساً بقناعة غير اعتيادية. أما أكثر من 150 شركة نسخت العرض التقديمي فلا تملك شيئاً من ذلك غالباً. لديها تسهيلات مضمونة، وآجال قصيرة، وأسهم حرة قليلة، ولا نشاط تشغيلي حقيقي تحتها. هذه لا تنزف، بل تنكسر، وتنكسر دفعة واحدة لأنها كلها مرفوعة على الأصل نفسه وبالمحفّز نفسه.
سعر بيتكوين صار يلامس سباكة أسواق الأسهم. في ديسمبر 2025، اقترحت MSCI استبعاد الشركات التي تتجاوز أصولها الرقمية نصف إجمالي أصولها من مؤشراتها العالمية. وقدّرت JPMorgan أن تحرّك MSCI وحدها سيفرض بيعاً سلبياً بنحو 2.8 مليار دولار في سهم Strategy، وحتى 8.8 مليار إن حذا مزودو المؤشرات الآخرون حذوها. تراجعت MSCI عن الاقتراح في يناير 2026 فلم يحدث شيء. أعد قراءة ذلك: معنويات سوق بيتكوين علّقت لأسبوع على قرار تصنيف تتخذه لجنة مؤشرات. هذا الارتباط أنشأه نموذج شركات الخزينة بالكامل، وقد أُجّل لا أُلغي.
وهناك كلفة خامسة يصعب قياسها. لعامين كامل، كان "التبني المؤسسي" هو الحجة الصاعدة الكبرى. لكن ما جرى تبنيه في معظم الحالات كان صفقة مناقلة مرفوعة ترتدي شعار بيتكوين. وحين ينتهي 43 من 50 شركة تحت الماء، فإن المستثمر الأفراد الذي اشتراها كبديل عن بيتكوين لن يستنتج أنه اختار غلافاً سيئاً. سيستنتج أن بيتكوين خذلته. هذه كلفة سردية تدفعها بيتكوين عن ميزانية شخص آخر.
الحجة المقابلة بإنصاف
لا أظن أن هذا ينتهي بانهيار متسلسل، والحجة المضادة تستحق عرضاً نزيهاً.
المبيعات حتى الآن ضئيلة. سبعة آلاف عملة من أصل 845 ألفاً أقل من 1% من محفظة شركة واحدة، والسوق الفورية تستوعب تدفقاً كهذا بشكل روتيني. سندات Strategy القابلة للتحويل غير مضمونة وطويلة الأجل، وبعضها يمكن تسويته بأسهم لا نقداً، والإدارة تسدد بعضها مبكراً بالفعل. وإعادة شراء الأسهم تحت صافي قيمة الأصول تضيف فعلاً إلى نصيب السهم من البيتكوين، ما يعني أن الخصم نفسه يخلق آلية إصلاح ذاتية. وقد وصلت Metaplanet إلى الاستنتاج ذاته من الطرف الآخر من العالم، فأقرّت إعادة شراء تصل إلى 13% من أسهمها تحديداً لأن mNAV هبط تحت 1.0.
وهناك حجة تطهير أيضاً. تصفية المقلّدين الضعفاء المثقلين بالرافعة هي الطريقة التي ينظّف بها القطاع بنيته الفاسدة. العملات لا تختفي. تنتقل من ميزانيات مرفوعة إلى مشترين أرادوها عند ذلك السعر، وهذا توزيع أصح من الذي حلّ محله.
السيناريو الواقعي إذن طحن بطيء لا انهيار: سنوات من معروض خفيف ومستمر ومتزامن مع فترات التراجع، تتخللها تصفيات سريعة في الطرف الأدنى جودة. ليست نهاية العالم. لكنها رياح معاكسة بنيوية لم تكن موجودة سابقاً، تجلس فوق قاعدة معروض كان يهيمن عليها حائزون بلا التزامات على الإطلاق.
سبعة أسئلة تكشف أي شركة خزينة
إن كنت تنظر إلى إحداها كاستثمار، أو تحاول فقط تقدير حجم المعروض المعلّق فوق السوق، فهذه هي الأسئلة التي تفصل الناجين فعلاً:
- هل الدين مضمون أم غير مضمون؟ رهن البيتكوين يعني أن شخصاً آخر يقرر متى تبيع. هذا أكبر فاصل جودة في القطاع.
- متى آجال الاستحقاق وتواريخ حق البيع المبكر؟ استحقاق في 2030 شيء، وحق بيع مبكر في 2027 شيء آخر تماماً. ارسم التقويم قبل أن ترسم الأطروحة.
- كم الالتزامات النقدية السنوية مقارنة بالتدفق التشغيلي غير البيتكويني؟ إذا كانت الفوائد والتوزيعات تقزّم النشاط التشغيلي، فالبيتكوين هو مصدر التمويل تلقائياً.
- أين يقف mNAV ومنذ متى؟ أسبوع تحت 1.0 ضجيج. ربعان تحت 1.0 يعنيان أن محرك الإصدار متوقف وأن شيئاً آخر سيدفع الفواتير.
- هل ما زال نصيب السهم من البيتكوين يرتفع؟ هذا المؤشر الوحيد الذي يثبت أن النموذج يعمل. إن نما عدد الأسهم أسرع من نمو المحفظة، فأنت تشاهد تخفيفاً بنكهة بيتكوين.
- هل عدّلوا سياسة "لن نبيع أبداً"؟ الشركات تكتب أطر البيع قبل أن تبيع بقليل. Strategy فعلت ذلك تماماً.
- هل تحتها نشاط حقيقي؟ التدفق النقدي التشغيلي هو الفرق بين اجتياز سوق هابطة وبين التحول إلى بائع مضطر داخلها.
ماذا يعني هذا إن كنت تملك بيتكوين فقط
العملة لا تعنيها هذه القصة. 21 مليوناً تبقى 21 مليوناً، والكتل تصل في مواعيدها، ولا شيء مما سبق يمس البروتوكول. لكن السوق الذي تشتري وتبيع فيه غيّر شكله، ويستحق أن تنظر إليه بوضوح.
شركة الخزينة ليست بديلاً عن بيتكوين. هي صفقة ائتمانية بنكهة بيتكوين. أنت شارٍ لبيتكوين، وبائع ضمناً لتيار توزيعات ممتازة، ومراهن على قرارات الإدارة في تخصيص رأس المال، وعلى بقاء أسواق الأسهم مفتوحة لها. أحياناً تدفع لك هذه التركيبة أكثر مما تدفعه بيتكوين. وفي 2026 دفعت لأغلب حامليها أقل بكثير، و43 من 50 منها ما زالت تحت سعر العملة يوم بدأت.
إن كان ما تريده هو بيتكوين، فالجواب الممل يواصل الفوز: اشترِ العملة نفسها، واحتفظ بمفاتيحك، واقبل أنك لن تحصل على العجلة. لكنك أيضاً لن تحصل على فاتورة التوزيعات حين تتوقف العجلة.
وحتى إن لم تملك أي سهم خزينة، فالأمر يعنيك كمشارك في السوق. أنت تشارك الآن سوقاً مع فئة من الحائزين مضطرة للبيع وفق جدول زمني، وفي فترات التراجع، ولأسباب لا علاقة لها ببيتكوين. ضع ذلك في حساباتك. ليس سبباً للتشاؤم من بيتكوين، لكنه سبب كافٍ للتوقف عن اعتبار إعلانات خزائن الشركات خبراً صاعداً بلا تحفظ.
أكبر مصدر منفرد لضغط البيع على بيتكوين خلال العامين المقبلين لن يكون على الأرجح اختراقاً ولا حظراً ولا انقساماً في الشبكة. الأرجح أنه سيكون قسم محاسبة، في منتصف الشهر، يحوّل توزيعات أرباح.
هذا تحليل وليس نصيحة مالية. ابحث بنفسك وأدر مخاطرك بنفسك.